„Puts verkaufen“ klingt für viele erst mal nach einer riskanten Wette auf fallende Kurse. Dabei ist ein Short Put häufig das Gegenteil: ein geduldiges Kaufangebot für eine Aktie, die du ohnehin haben möchtest – nur eben günstiger als heute. Und fürs Warten lässt du dich bezahlen. Der Short Put ist der Grundbaustein, auf dem fast alle Stillhalter-Strategien aufbauen. Dieser Beitrag erklärt ihn von Grund auf: was er ist, wie er funktioniert, welche zwei Ausgänge es gibt und wo die ehrlichen Grenzen liegen.
Was ist ein Short Put?
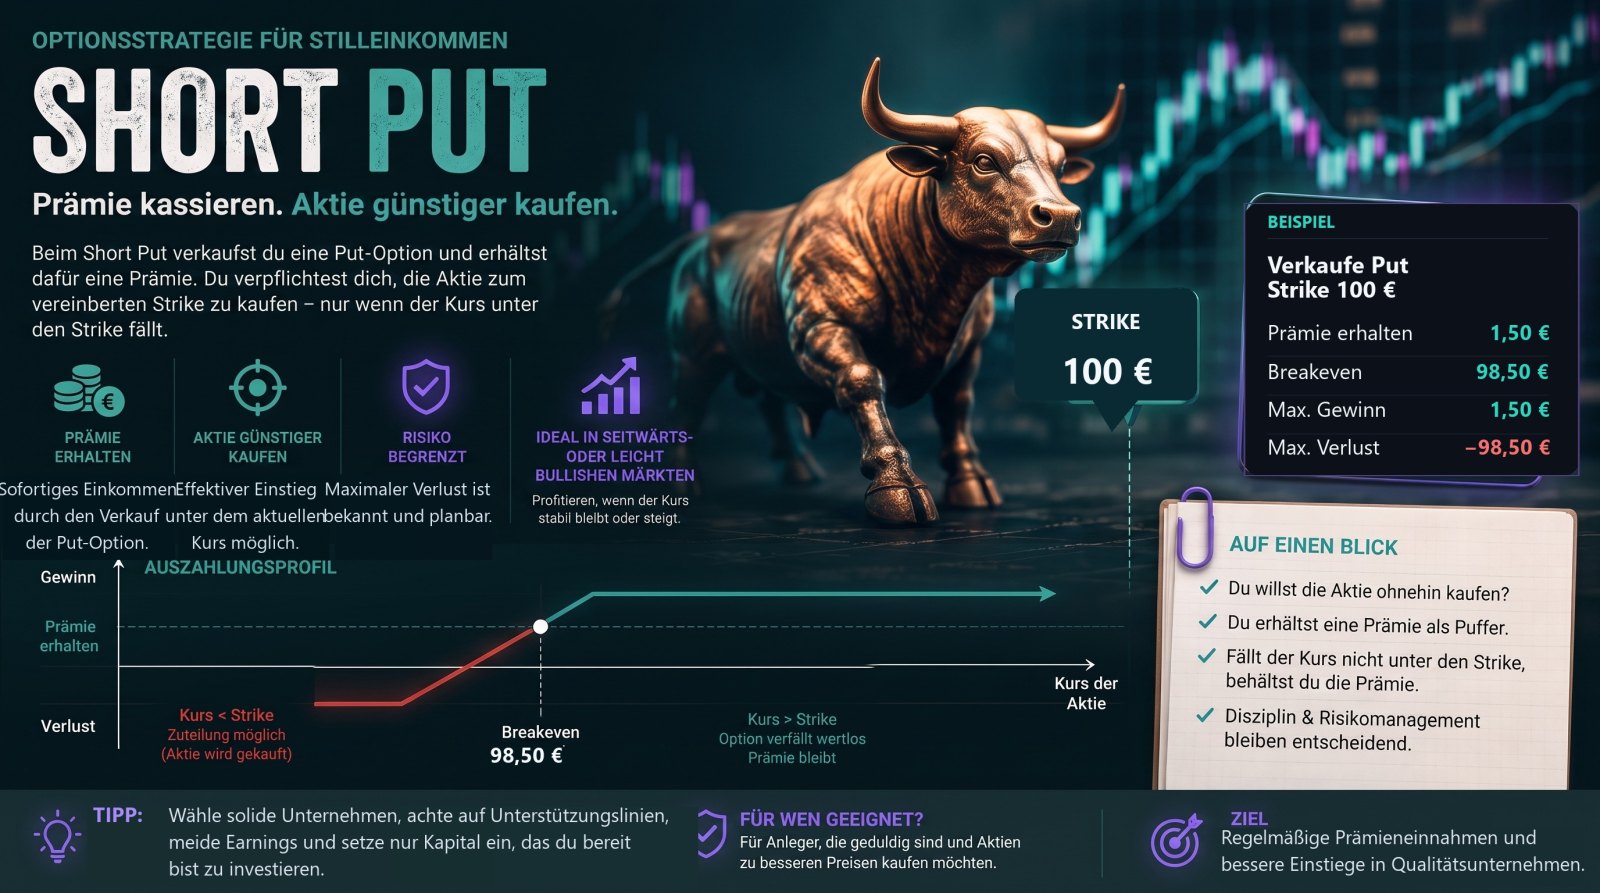
Ein Short Put ist der Verkauf einer Verkaufsoption – du trittst also als Verkäufer (englisch „short“) einer Put-Option auf. Eine Put-Option gibt ihrem Käufer das Recht, eine Aktie zu einem vorher festgelegten Preis (dem Strike) zu verkaufen. Wenn du diese Option verkaufst, übernimmst du die Gegenseite: Du verpflichtest dich, die Aktie zum Strike zu kaufen, falls der Käufer sein Recht nutzt. Für diese Verpflichtung bekommst du sofort Geld – die Prämie.
Die beste Alltags-Analogie ist eine Versicherung: Der Put-Käufer versichert sich gegen fallende Kurse. Du bist die Versicherung und kassierst dafür den Beitrag. Tritt der „Schadensfall“ nicht ein, behältst du die Prämie einfach. Das ist genau die Stillhalter-Rolle, die wir in der Einführung in die Stillhalter-Strategie beschreiben – der Short Put ist ihre konkreteste Form.
Wie funktioniert ein Short Put?
Der typische Ablauf: Du suchst dir eine Aktie aus, die du grundsätzlich besitzen willst – zu einem Kurs, der dir fair erscheint. Dann verkaufst du einen Put mit einem Strike unterhalb des aktuellen Kurses. Der Abstand nach unten ist dein Sicherheitspuffer: Die Aktie darf sogar ein Stück fallen, ohne dass für dich etwas Unangenehmes passiert.
Für die Höhe der Prämie spielt vor allem die erwartete Schwankungsbreite eine Rolle: Je nervöser der Markt eine Aktie einschätzt (Stichwort implizite Volatilität, kurz IV), desto mehr Prämie gibt es. Zusätzlich arbeitet die Zeit für dich – mit jedem Tag verliert die Option ein Stück Wert, ganz ohne dass sich der Kurs bewegen muss. Diesen Rückenwind nennt man Theta, den Zeitwertverfall. Für den Optionskäufer ist das ein schmelzender Eiswürfel – für dich als Verkäufer schmilzt er zu deinen Gunsten.
Ein Beispiel zum Mitdenken
Rechnen wir ein rein hypothetisches Bild durch – zur Veranschaulichung, nicht als Empfehlung. Eine Aktie notiert bei 100, und du wärst bereit, sie bei 90 zu kaufen. Also verkaufst du einen Put mit Strike 90 und bekommst dafür 2 pro Aktie Prämie. Weil ein Optionskontrakt in der Regel 100 Aktien abdeckt, sind das 200 in deiner Tasche – sofort und unabhängig davon, was danach passiert.
Läuft es gut und die Aktie bleibt über 90, ist dieser Betrag dein Gewinn. Interessant wird er im Verhältnis zum eingesetzten Kapital: Für einen Cash-Secured Put legst du 9.000 zurück (100 Aktien × Strike 90). 200 Prämie auf 9.000 gebundenes Kapital sind rund 2 Prozent – und zwar für eine Laufzeit, nicht fürs ganze Jahr. Genau darin liegt der Reiz des Wiederholens: viele kleine Prämien über die Zeit statt eines großen Wurfs.
Und der andere Fall? Fällt die Aktie auf 85, wirst du zum Strike 90 eingebucht – zahlst also mehr, als sie gerade wert ist. Rechnest du aber die 2 Prämie gegen, liegt dein effektiver Einstand bei 88 statt 90. Die Prämie ist damit kein Trostpflaster, sondern ein echter Rabatt auf deinen Kaufpreis. Erst wenn die Aktie deutlich unter diese 88 fällt, bist du real im Minus.
Die zwei möglichen Ausgänge
Ein Short Put kann grob zwei Wege nehmen – und beide sind planbar, wenn du sie vorher durchdacht hast:
- Der Kurs bleibt über dem Strike. Die Option verfällt wertlos, du behältst die volle Prämie und hast kein Kapital gebunden außer der Sicherheitsleistung. Das ist der Normalfall, auf den die Strategie ausgelegt ist.
- Der Kurs fällt unter den Strike. Dann werden dir die Aktien voraussichtlich „eingebucht“ – du kaufst sie zum Strike. Wichtig: Das ist kein Unfall, sondern der Preis, den du dir vorher selbst ausgesucht hast. Du besitzt jetzt eine Aktie, die du ohnehin haben wolltest, und hast die Prämie als Rabatt obendrauf bekommen.
Genau an dieser Stelle setzt die Wheel-Strategie an: Wirst du eingebucht, verkaufst du anschließend Covered Calls auf die Aktien und drehst so weiter am „Rad“. Der Short Put ist der erste Schritt dieses Kreislaufs.
Cash-Secured oder auf Margin?
Beim Cash-Secured Put legst du das Geld, das du für den möglichen Aktienkauf bräuchtest, komplett zur Seite. Wirst du eingebucht, ist das Kapital schon da – kein Stress. Das ist der konservative, für Einsteiger sinnvolle Weg.
Alternativ lässt der Broker Short Puts auch „auf Margin“ zu, also mit hinterlegter Sicherheit statt dem vollen Betrag. Das erhöht die Kapitaleffizienz – aber eben auch das Risiko, weil du eine Position eingehst, die du im Ernstfall nicht sofort voll bezahlen könntest. Als Faustregel für den Anfang: erst das Prinzip mit Cash-Secured verinnerlichen, Margin kommt später und mit Bedacht.
Wie lange sollte die Laufzeit sein?
Jeder Short Put hat ein Verfallsdatum, und der Abstand dorthin – oft in Tagen bis zum Verfall gemessen, englisch DTE (days to expiration) – beeinflusst das Verhalten der Position spürbar. Konkrete Tages-Empfehlungen sparen wir uns hier bewusst (die gehören zur täglichen Auswahl), aber das Prinzip ist wichtig: Sehr kurze Laufzeiten bringen wenig absolute Prämie, dafür arbeitet Theta prozentual am schnellsten. Sehr lange Laufzeiten bringen viel Prämie auf einmal, binden dich aber lange und reagieren träger auf den Zeitverfall.
Die meisten Stillhalter suchen deshalb einen mittleren Bereich, in dem Theta schon ordentlich zieht, du aber flexibel bleibst. Der Punkt zum Merken: Laufzeit ist ein bewusster Hebel, kein Zufall – du entscheidest, wie lange du deine Verpflichtung tragen willst.
Häufige Anfängerfehler beim Short Put
Die Mechanik ist schnell verstanden – die typischen Fehler passieren woanders:
- Falscher Basiswert. Puts auf Aktien verkaufen, die man nicht besitzen will, nur weil die Prämie verlockend hoch ist. Hohe Prämie heißt meist hohes Risiko – der Markt verschenkt nichts.
- Zu große Position. Ein einzelner Kontrakt verpflichtet dich zum Kauf von 100 Aktien. Rechne immer den Ernstfall der Einbuchung durch, nicht nur die Prämie.
- Kein Plan für den Fall, dass es schiefgeht. Wer den Ausstieg erst im Stress sucht, entscheidet emotional statt regelbasiert.
- Blind vor Quartalszahlen verkaufen. Rund um Earnings kann eine Aktie stark springen – das erhöht das Einbuchungsrisiko deutlich.
Warum das kein „schnell reich“-Spiel ist
Ehrlichkeit gehört dazu: Ein Short Put ist keine Gelddruckmaschine, und wir versprechen hier bewusst keine Renditen. Das reale Risiko: Fällt die Aktie deutlich unter den Strike, buchst du sie trotzdem zum vereinbarten Preis ein und sitzt sofort auf einem Buchverlust. Die kassierte Prämie federt das nur ein Stück weit ab. Im Extremfall – die Firma gerät in echte Schieflage – kann dieser Verlust groß sein.
Das Renditeprofil ist also bewusst asymmetrisch: viele kleine, planbare Gewinne, dafür gelegentlich ein größerer Verlust, wenn der Markt heftig gegen dich läuft. Der ganze Trick besteht darin, dass die kleinen Gewinne über die Zeit die seltenen Verluste überwiegen – und das gelingt nur mit Disziplin: nur Aktien, die du wirklich haben willst, vernünftige Positionsgrößen und ein vorab festgelegter Ausstieg. Stillhalten ist eher langweilig als spektakulär – und genau das ist der Punkt.
In der Praxis: gute Kandidaten finden
Die eigentliche Arbeit steckt nicht in der Mechanik, sondern in der Auswahl: Welche Aktie, welcher Abstand nach unten, wie viel Prämie ist im Verhältnis zum Risiko fair, und ist die Volatilität gerade attraktiv? Diese Routine für hunderte Werte täglich von Hand durchzugehen, ist mühsam. Genau das nimmt dir OptionFinder ab: Der Optionsscanner bewertet Kandidaten anhand mehrerer Kriterien und macht auf einen Blick sichtbar, wo Prämie und Risiko in einem vernünftigen Verhältnis stehen. Wie du eine eröffnete Position anschließend im Blick behältst, zeigt dir der Leitfaden Optionsposition überwachen, und die einzelnen Bausteine findest du in unserer Übersicht der Strategien.
Fazit
Ein Short Put ist im Kern eine einfache, aber mächtige Idee: Du benennst einen Preis, zu dem du eine Aktie kaufen würdest, und lässt dich fürs Warten mit einer Prämie bezahlen. Bleibt der Kurs oben, behältst du die Prämie; fällt er, bekommst du die gewünschte Aktie mit Rabatt. Der Schlüssel liegt in der Disziplin – nur Aktien, die du wirklich haben willst, vernünftige Größe, Ausstieg vorab. Dann wird aus einem kleinen Baustein ein verlässlicher Teil deiner Cashflow-Strategie.
📩 Du willst solche Konzepte verständlich und ohne Hype erklärt bekommen? Trag dich in unseren Newsletter ein – wir schicken dir ruhige Erklärungen und Markt-Einordnungen.
Dieser Beitrag dient ausschließlich der allgemeinen Information und Bildung und stellt keine Anlageberatung dar.