Du schaust dir eine Optionskette an und siehst eine implizite Volatilität von 30 Prozent. Ist das viel? Wenig? Die ehrliche Antwort lautet: Das weißt du so nicht. Eine nackte Volatilitätszahl ist ungefähr so aussagekräftig wie die Angabe „18 Grad“ ohne den Hinweis, ob gerade Januar oder Juli ist. Genau diese Lücke schließt der IV Rank – eine der nützlichsten Kennzahlen für Stillhalter überhaupt. Dieser Beitrag erklärt, was sie misst, wie sie gerechnet wird, warum sie für Prämienverkäufer so wichtig ist – und wo ihre Grenzen liegen.
Kurz vorweg: Was ist implizite Volatilität?
Die implizite Volatilität (kurz IV) ist die Schwankungsbreite, die der Markt einer Aktie für die Zukunft zutraut. Sie steckt im Optionspreis drin: Je größere Ausschläge die Marktteilnehmer erwarten, desto teurer sind die Optionen – und desto mehr Prämie bekommst du als Verkäufer. Wichtig ist die Richtung dieses Zusammenhangs: Die IV ist keine Vorhersage, sondern ein Preis. Sie sagt nicht, wohin die Aktie läuft, sondern nur, wie unruhig es der Markt gerade erwartet.
Für Stillhalter ist sie damit der zentrale Hebel auf der Einnahmenseite. Wer regelmäßig Prämie kassiert – etwa über einen Short Put –, verkauft im Kern genau dieses Stück Unsicherheit. Und es macht einen großen Unterschied, ob man es teuer oder billig verkauft.
Das Problem: Die absolute IV-Zahl sagt nichts
Hier liegt der Denkfehler, den fast alle Einsteiger machen: Sie vergleichen IV-Werte zwischen verschiedenen Aktien. Das funktioniert nicht, weil jede Aktie ihr eigenes natürliches Volatilitätsniveau hat.
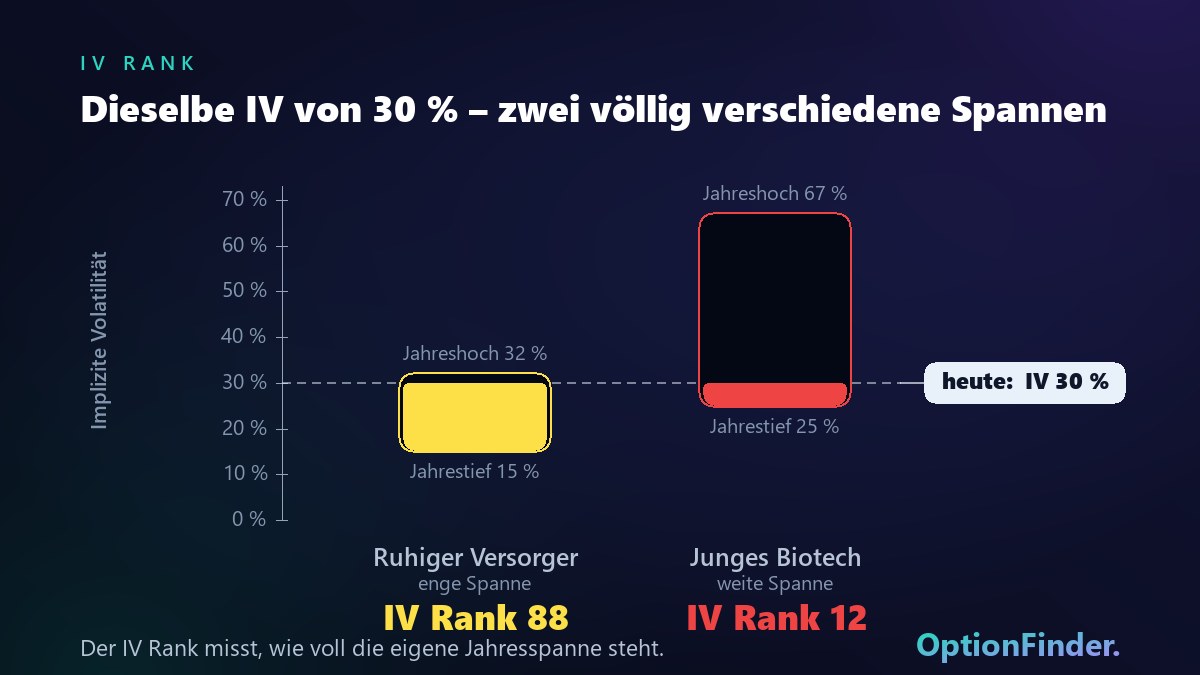
Ein Beispiel zum Mitdenken, rein hypothetisch: Ein solider Versorger dümpelt normalerweise bei 15 bis 20 Prozent IV vor sich hin. Steht er plötzlich bei 30 Prozent, ist im Markt etwas los – für dieses Papier ist das Ausnahmezustand. Ein junges Biotech-Unternehmen dagegen lebt dauerhaft bei 60 bis 90 Prozent. Stehen dort 30 Prozent auf dem Schirm, wäre das historisch ungewöhnlich ruhig – und die Prämien entsprechend dünn.
Dieselbe Zahl, zwei völlig gegensätzliche Aussagen. Was dir fehlt, ist nicht die IV, sondern der Bezugsrahmen: Wie steht die heutige IV im Verhältnis zu dem, was bei dieser Aktie normal ist?
Was ist der IV Rank?
Der IV Rank (oft abgekürzt als IVR) beantwortet genau diese Frage. Er setzt die aktuelle implizite Volatilität ins Verhältnis zu ihrer eigenen Spanne der vergangenen zwölf Monate und drückt das Ergebnis auf einer Skala von 0 bis 100 aus:
- IV Rank nahe 0 – die Volatilität liegt am unteren Rand ihrer Jahresspanne. Der Markt ist für diesen Wert ungewöhnlich entspannt, Optionen sind vergleichsweise billig.
- IV Rank in der Mitte – unauffällig, ganz normales Niveau für dieses Papier.
- IV Rank nahe 100 – die Volatilität kratzt am Jahreshoch. Optionen sind so teuer wie seit Monaten nicht, die Prämien entsprechend fett.
Die Rechnung dahinter ist erfreulich simpel: Man nimmt die heutige IV, zieht das Jahrestief ab und teilt das Ergebnis durch die gesamte Jahresspanne, also durch Jahreshoch minus Jahrestief. Liegt die IV heute bei 30, das Tief des Jahres bei 20 und das Hoch bei 60, dann sind 10 von 40 möglichen Punkten abgedeckt – macht einen IV Rank von 25. Die Aktie ist also, gemessen an ihrer eigenen Geschichte, im unteren Viertel unterwegs, obwohl 30 Prozent auf den ersten Blick nach einer ordentlichen Zahl aussehen.
Und genau das ist der Trick: Weil jede Aktie an ihrer eigenen Spanne gemessen wird, sind IV-Rank-Werte über verschiedene Titel hinweg vergleichbar – anders als die rohen IV-Zahlen.
IV Rank oder IV Percentile? Der feine Unterschied
Neben dem IV Rank begegnet dir häufig das IV Percentile (auch IV-Perzentil). Beide wollen dasselbe leisten, messen aber unterschiedlich – und der Unterschied ist größer, als er klingt.
Der IV Rank schaut nur auf Hoch und Tief des Jahres. Das IV Percentile zählt stattdessen, an wie vielen Handelstagen des Jahres die IV niedriger lag als heute. Ein Perzentil von 70 heißt also: An 70 Prozent aller Tage war es ruhiger als jetzt.
Warum das zählt: Der IV Rank ist empfindlich gegenüber Ausreißern. Ein einziger Panik-Tag im Jahr, an dem die Volatilität kurz explodiert ist, zieht das Jahreshoch dauerhaft nach oben – und drückt danach monatelang jeden IV Rank optisch nach unten, obwohl sich am Alltagsniveau gar nichts geändert hat. Das Perzentil ist da robuster, weil es die ganze Verteilung berücksichtigt statt nur die beiden Extrempunkte.
In der Praxis nutzt man beide gern nebeneinander. Laufen sie weit auseinander, ist das selbst schon eine Information: Dann steckt in der Jahresspanne vermutlich ein Ausreißer, den man sich genauer ansehen sollte.
Warum der IV Rank für Stillhalter so wichtig ist
Als Prämienverkäufer bist du auf der Verkaufsseite der Volatilität. Deine Position profitiert, wenn die IV nach dem Verkauf fällt – die Option wird billiger, du kämst günstiger wieder raus. Sie leidet, wenn die IV steigt.
Der Hintergrund dazu: Volatilität neigt zur Rückkehr zum Mittelwert. Anders als ein Aktienkurs, der theoretisch endlos steigen kann, pendelt die IV um ein typisches Niveau herum. Nach Phasen extremer Nervosität beruhigt sie sich in aller Regel wieder, nach langer Ruhe zieht sie irgendwann an. Das ist kein Naturgesetz, aber ein stabil beobachtbares Muster.
Daraus folgt die Grundlogik des Stillhaltens: Prämie verkauft man lieber, wenn sie teuer ist – also bei hohem IV Rank. Der Vorteil ist doppelt: Du bekommst mehr Geld für dasselbe Risiko, und du hast Rückenwind, falls sich der Markt anschließend beruhigt. Verkaufst du dagegen bei sehr niedrigem IV Rank, ist die Prämie dünn und das Risiko besteht trotzdem in voller Höhe.
Daraus folgt allerdings ausdrücklich nicht „je höher, desto besser“. Ein sehr niedriger IV Rank bedeutet dünne Prämie bei unverändertem Risiko – das lohnt selten. Ein sehr hoher bedeutet fette Prämie, hat aber fast immer einen Grund, und der ist meist ein anstehendes Ereignis. Der brauchbare Bereich liegt deshalb nicht am oberen Extrem, sondern im gesunden Mittelfeld: genug Prämie, um für das Risiko bezahlt zu werden, ohne dass ein einzelnes Ereignis den Preis treibt. Konkrete Schwellenwerte nennen wir hier bewusst nicht – sie hängen von Strategie, Basiswert und Marktlage ab und gehören in die tägliche Auswahl.
So setzt du den IV Rank in der Auswahl ein
Der häufigste Fehler im Umgang mit der Kennzahl ist, sie an den Anfang zu stellen: erst nach hohen Werten filtern und dann schauen, was da eigentlich steht. Das dreht die Reihenfolge um. Der IV Rank filtert, aber er entscheidet nicht – er beantwortet die Frage nach dem Wann, nicht die nach dem Was. In der Praxis bewährt sich diese Reihenfolge:
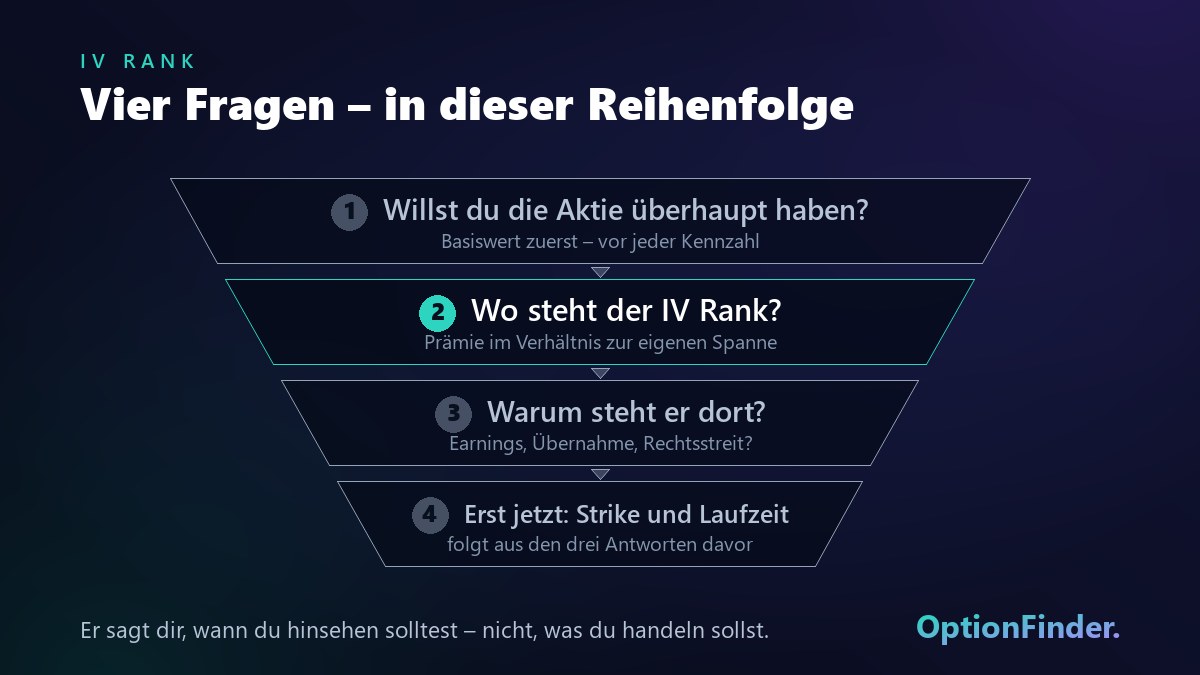
- Willst du den Basiswert überhaupt haben? Beim Short Put kann er dir eingebucht werden, beim Covered Call bindest du dich an eine Aktie, die du bereits hältst. Fällt die Antwort hier negativ aus, ist jede Prämie zu wenig – egal, wie verlockend der IV Rank aussieht. Diese Frage steht vor allen Kennzahlen, nicht nach ihnen.
- Wo steht der IV Rank? Jetzt erst kommt die Volatilität ins Spiel – und zwar als Einordnung, nicht als Rangliste. Ganz unten in der eigenen Spanne ist die Prämie dünn, das Risiko aber unverändert vorhanden. Ganz oben ist sie fett, hat aber fast immer einen Grund. Dazwischen liegt der Bereich, in dem du für dein Risiko ordentlich bezahlt wirst, ohne ein Ereignis mitzukaufen.
- Warum steht er dort? Das ist der Schritt, den die meisten überspringen. Stehen Quartalszahlen an? Läuft eine Übernahme, ein Rechtsstreit, eine Zulassungsentscheidung? Wenn ein konkretes Ereignis die Volatilität treibt, ist die hohe Prämie keine Gelegenheit, sondern ein Preisschild für genau dieses Risiko. Findest du keinen Grund, ist das ein gutes Zeichen – findest du einen, entscheidest du bewusst, ob du ihn tragen willst.
- Erst jetzt Strike und Laufzeit. Abstand nach unten, Verfallsdatum, Positionsgröße – diese Entscheidungen kommen zum Schluss, weil sie von den ersten drei Antworten abhängen.
Und was ist mit konkreten Zahlen? Als Faustregel kursiert weithin: ab einem IV Rank von 50 lohne sich der Verkauf, darunter nicht. Als erster Anhaltspunkt ist das brauchbar – es ist aber gröber, als es klingt. Nach oben hin wächst mit der Prämie auch die Wahrscheinlichkeit, dass ein konkretes Ereignis dahintersteckt; nach unten hin gibt es ruhige, gut planbare Titel, bei denen auch ein mittlerer Wert noch auskömmliche Prämie bringt. Eine starre Grenze ersetzt die dritte Frage also nicht.
Der Satz zum Mitnehmen: Der IV Rank sagt dir, wann es sich lohnt, genauer hinzusehen – nicht, was du handeln sollst.
Ehrliche Einordnung: Was der IV Rank nicht kann
So nützlich die Kennzahl ist – sie wird regelmäßig überfordert. Drei Grenzen solltest du kennen:
- Ein hoher IV Rank ist kein Kaufsignal, sondern eine Frage. Volatilität springt selten grundlos. Dahinter stecken oft anstehende Quartalszahlen, ein Übernahmegerücht, ein Rechtsstreit oder eine echte Schieflage. Die fette Prämie ist dann kein Geschenk, sondern die Bezahlung für ein real gestiegenes Risiko. Die erste Frage bei hohem IV Rank lautet deshalb immer: Warum ist die Vola hier oben?
- Er sagt nichts über die Richtung. Der IV Rank misst die erwartete Schwankungsbreite, nicht ihre Richtung. Er ersetzt weder die Frage, ob du die Aktie überhaupt besitzen willst, noch eine Einschätzung des Charts.
- Er ist kein Timing-Instrument. Ein IV Rank nahe 100 kann tagelang dort bleiben und sogar weiter steigen. „Hoch“ heißt nicht „kippt gleich“.
Und noch eine Feinheit, die leicht übersehen wird: Der IV Rank vergleicht immer nur mit den vergangenen zwölf Monaten. War das abgelaufene Jahr außergewöhnlich ruhig, wirkt ein an sich normales Niveau sofort dramatisch – und umgekehrt. Die Kennzahl ist ein Kontextgeber, kein Urteil.
In der Praxis: Kontext für hunderte Werte
Theoretisch kannst du den IV Rank für einen einzelnen Wert von Hand nachvollziehen. Praktisch brauchst du dafür eine saubere IV-Historie über zwölf Monate – und zwar für jeden Kandidaten, den du überhaupt in Betracht ziehst. Das täglich für ein ganzes Universum durchzurechnen, ist von Hand schlicht nicht machbar.
Genau diese Fleißarbeit nimmt dir OptionFinder ab: Der Optionsscanner stellt den Volatilitäts-Kontext als vierstufige Ampel neben die übrigen Kriterien – von „zu niedrig“ über den brauchbaren Bereich bis „extrem, vermutlich ereignisgetrieben“, sodass du auf einen Blick siehst, wo die Prämie im Verhältnis zur eigenen Historie tatsächlich attraktiv ist – und wo sie nur auf den ersten Blick so aussieht. Eine Etage höher zeigt die Marktampel dieselbe Idee für den Gesamtmarkt: ob das Umfeld für Stillhalter gerade freundlich ist oder nicht. Wie du eine eröffnete Position anschließend begleitest, steht im Leitfaden Optionsposition überwachen; die Einordnung ins große Ganze liefert unsere Einführung in die Stillhalter-Strategie und die Übersicht der Strategien.
Fazit
Der IV Rank löst ein Problem, das viele gar nicht als Problem erkennen: Eine absolute Volatilitätszahl ist ohne Bezugsrahmen wertlos. Indem er die heutige IV an der eigenen Jahresspanne misst, macht er aus einer beliebigen Zahl eine Aussage – und erst damit vergleichbar, ob Prämien gerade teuer oder billig sind. Für Stillhalter ist das die natürliche Einstiegsfrage, weil sie im Kern Volatilität verkaufen. Aber der IV Rank ist ein Kontextgeber, kein Signalgeber: Er sagt dir, dass es sich lohnt hinzuschauen – die Frage, warum die Vola oben steht und ob du den Basiswert überhaupt haben willst, nimmt er dir nicht ab.
📩 Du willst solche Konzepte verständlich und ohne Hype erklärt bekommen? Trag dich in unseren Newsletter ein – wir schicken dir ruhige Erklärungen und Markt-Einordnungen.
Dieser Beitrag dient ausschließlich der allgemeinen Information und Bildung und stellt keine Anlageberatung dar.